01
Gouvernance & déontologie
Délégations, déports, cadeaux, laïcité — la première ligne de défense.
Le cabinet accompagne les collectivités, leurs élus et leurs directions, en conseil au quotidien comme au contentieux.
« Le risque ne naît pas devant le juge. Il naît au moment de la décision. »
Bouilland Poilbout Avocats intervient en droit public et en pénal des affaires publiques, aux côtés des collectivités, de leurs élus et de leurs directions. Notre conviction : la meilleure défense se construit avant le contentieux, au moment où la décision se prend.
Comprendre précisément les situations confiées : enjeux réels, contraintes du terrain.
Cartographier le risque et le neutraliser en amont de la décision.
Une défense offensive : de cible, l'élu devient partie civile.
Des livrables clairs, utilisables dès le lendemain.
Le budget 2027 se prépare maintenant, et le poste « conseil juridique » aussi. Nos accompagnements sont des forfaits annuels, de 2 400 à 18 000 € HT selon la population, qui ouvrent un crédit d'heures mobilisable chaque mois sans formalité.
Du droit public au pénal des affaires publiques — un spectre complet, pour ne jamais changer d'interlocuteur quand la situation évolue.
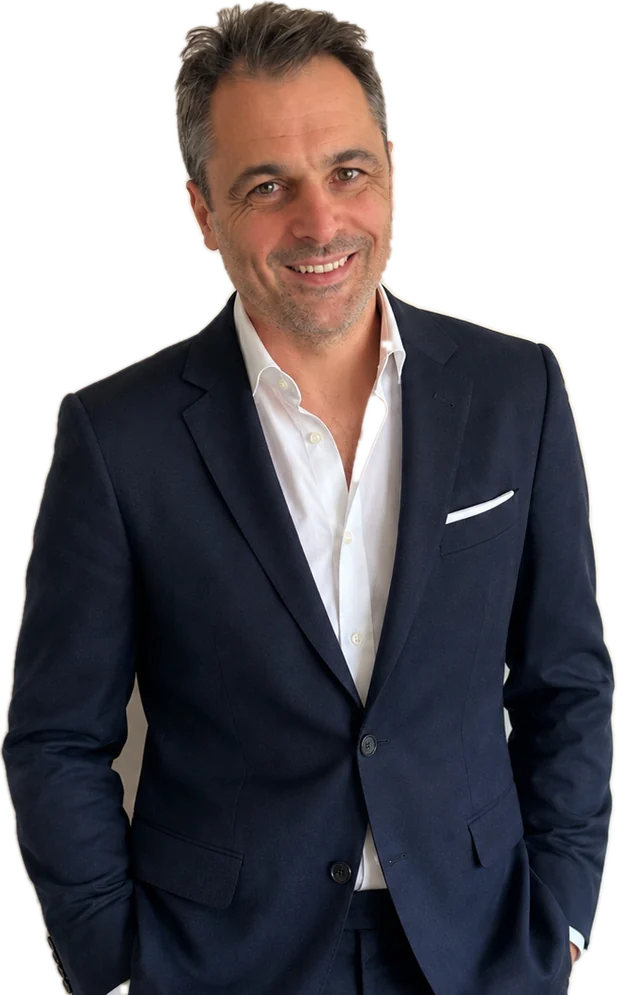
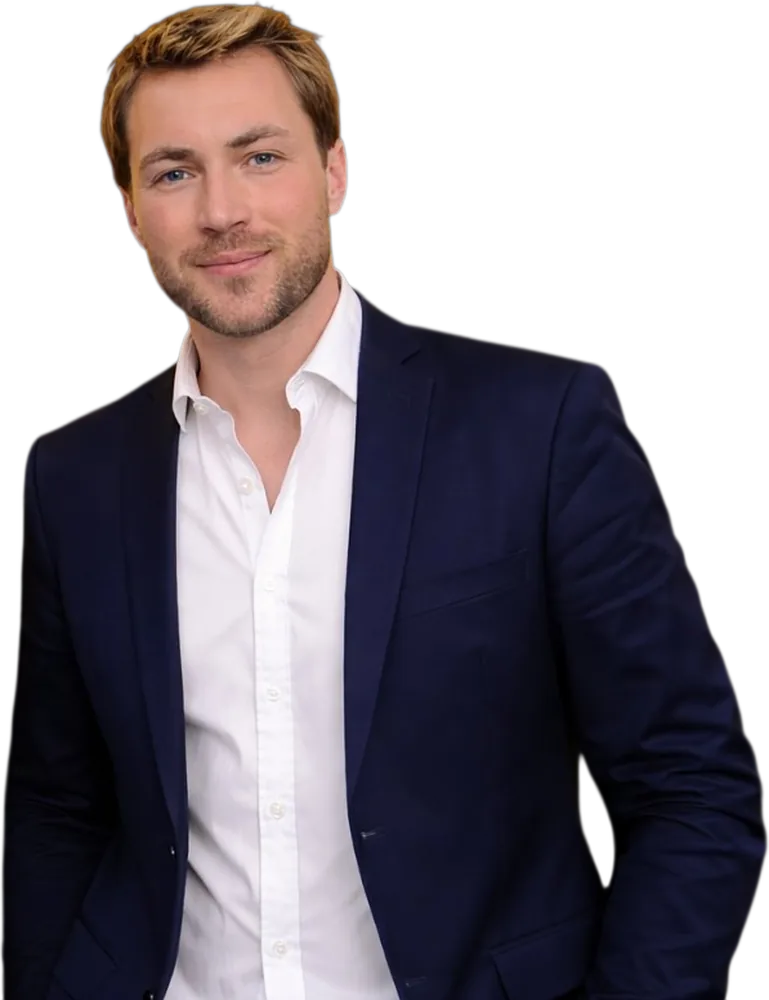
Me Laurent Bouilland et Me Corentin Poilbout sont vos interlocuteurs directs, du premier échange jusqu'à l'audience. Un cabinet à taille humaine, bâti sur la proximité et la réactivité, avec deux bureaux, à Saint-Brieuc et à Paris, au plus près des collectivités.
Une urgence ? Un appel, une réponse rapide.
Découvrir les associésSur chaque dossier — une question ponctuelle, un projet à sécuriser ou un contentieux — le même fil conducteur, et une réponse rapide quand l'urgence l'exige.
Un appel ou un message. Nous comprenons vos enjeux réels et vos contraintes de terrain — en toute confidentialité.
Diagnostic clair : ce qui est solide, ce qui expose, ce qui presse. Avec, si utile, un test d'exposition en amont.
Consultation, note opérationnelle, modèle d'acte : des livrables utilisables dès le lendemain, pas des mémoires.
Si le contentieux survient, la défense est offensive : recours, plainte, partie civile. Le rapport de force s'inverse.
Le risque public ne se limite pas au pénal : il traverse toute l'action de la collectivité.
Délégations, déports, cadeaux, laïcité — la première ligne de défense.
Seuils, sourcing, avenants, contrôle de l'emploi des subventions.
Recrutement, discipline, cumul d'activités, dispositif d'alerte interne.
RGPD, registre des traitements, durées de conservation, maîtrise des accès.
Régies, pièces justificatives, conventions, contrôle CRC et responsabilité financière.
Favoritisme, prise illégale d'intérêts, détournement, corruption.
Sept auto-évaluations pour situer votre exposition, sécuriser une décision et réagir vite — résultat immédiat.
Feu vert, vigilance ou déport obligatoire (art. 432-12 CP) — avant le vote.
Menacé, diffamé ou poursuivi ? Vérifiez si votre collectivité doit vous protéger.
Garde à vue, audition, perquisition, presse : les bons réflexes des 48 premières heures.
Seuils 2026, mise en concurrence, avenants, conflits d'intérêts : testez vos réflexes achat.
Permis, DP, loi Littoral, avis ABF : le risque de recours et de mise en cause de l'élu.
Douze points de vérification après l'installation du conseil, par échéance.
Lancer un diagnostic ou en débriefer les résultats — 06 58 09 74 96 · contact@bp-avocats.bzh
La décision publique s'exerce dans un environnement plus complexe, plus exposé, plus exigeant. Les élus arbitrent vite, souvent dans l'incertitude — avec des conséquences juridiques, financières, parfois pénales.
Le rôle de l'avocat ne se limite pas à intervenir quand le litige survient : il identifie les risques en amont et les neutralise. Et si la mise en cause arrive, la défense devient offensive — de cible, l'élu devient partie civile.
Demander un devisUn aperçu de dossiers du cabinet — droit public, pénal des affaires publiques et protection des élus.
Un maire visé par une campagne de menaces et de harcèlement en raison de son mandat.
De cible, l'élu devient partie civile.
Un élu mis en cause devant la chambre du contentieux de la Cour des comptes.
Nous démontons la mise en cause pièce par pièce. Défense offensive.
L'élection d'un adjoint annulée sur déféré préfectoral.
Nous portons le fer jusqu'au Conseil d'État pour rétablir l'élection.
Réactiver un ancien site ostréicole et y associer une activité de dégustation.
Nous traçons le chemin — loi Littoral, droit rural, cultures marines.
Un maire confronté à des dénonciations calomnieuses et à des tentatives de chantage.
Riposte pénale : dénonciation calomnieuse et chantage.
Des travaux engagés en secteur protégé sans respect de l'avis de l'Architecte des Bâtiments de France.
Nous transformons l'infraction en dossier maîtrisé — défense pénale.
Guides et kits pratiques du cabinet — pensés pour être utilisables dès le lendemain.
Défendre ceux qui décident — deux parcours complémentaires qui couvrent tout le spectre du risque public.
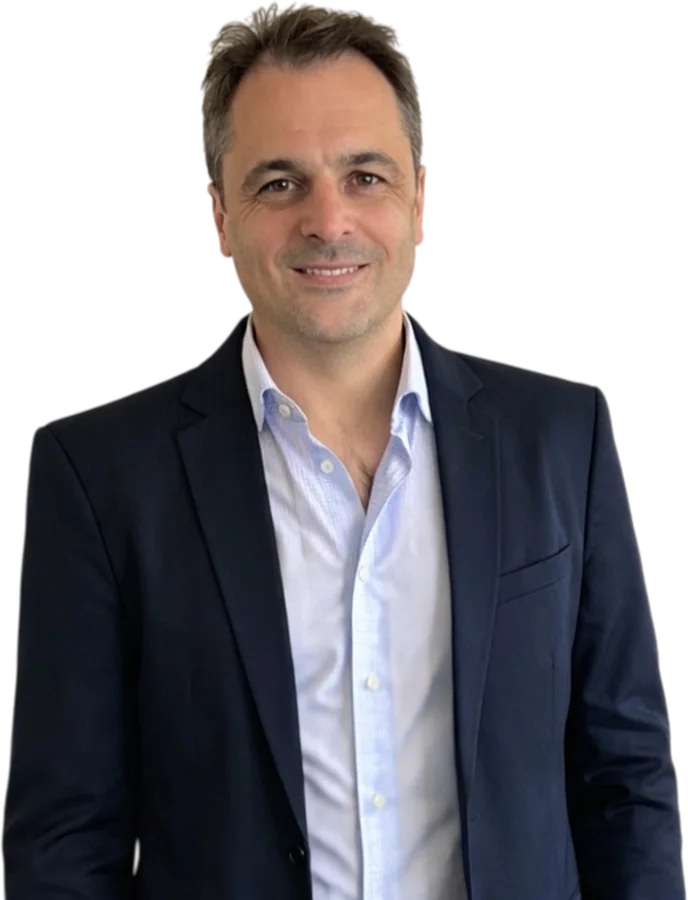
Avocat au barreau de Saint-Brieuc, au double parcours juridique et opérationnel — direction de SEM, direction juridique à la SAFER Bretagne. Il sécurise les projets des collectivités et des acteurs du territoire : urbanisme, aménagement, commande publique, responsabilité administrative, foncier et immobilier.
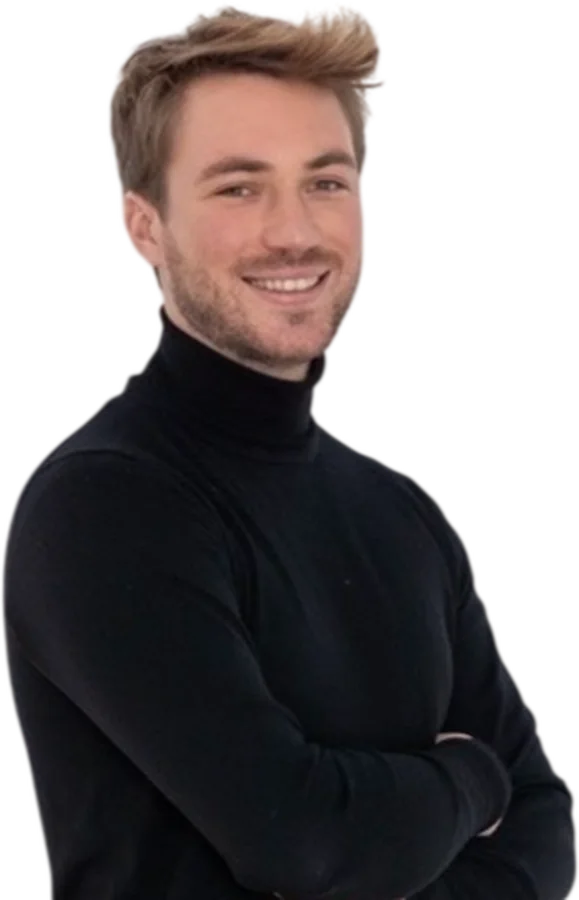
Avocat au barreau de Paris, il conseille et défend les collectivités, leurs élus et leurs agents : droit public, défense pénale des élus et des agents publics, contentieux de la presse et protection de la réputation. Passé par la direction de cabinet et la direction de SEM, élu local depuis 2014, il connaît de l'intérieur les rouages de la décision publique.
Chaque semaine, des décryptages concrets pour les élus, les DGS et leurs équipes.
Chaque mois, nos analyses concrètes pour les élus, les DGS et leurs équipes — directement dans votre boîte mail.
Contactez le cabinet — réponse rapide, y compris pour les situations urgentes. Nous intervenons en conseil comme en contentieux, à Paris et en Bretagne.
11, boulevard Sébastopol
75001 Paris
Conseil et contentieux, au service des collectivités, de leurs élus, de leurs directions — et des acteurs privés du territoire. Deux associés, dix domaines, une même exigence.
Au-delà du dossier par dossier, un dispositif permanent qui installe la prévention dans le fonctionnement de la collectivité : cartographie des risques, chartes de déontologie, dispositifs d'alerte interne, procédures cadeaux et invitations, formation des élus et des agents. Le cabinet le structure avec vous, à la taille de votre collectivité, et vous accompagne dans la durée.
Un spectre complet, du droit public au pénal — pour ne jamais avoir à changer d'interlocuteur quand la situation évolue.
Actes, décisions et contentieux administratifs des collectivités : délibérations, arrêtés, contrôle de légalité, référés.
En savoir plusAutorisations d'urbanisme, documents de planification (PLU, PLUi, SCoT), loi Littoral, préemption et contentieux.
En savoir plusMarchés publics et concessions, de la passation à l'exécution : seuils, sourcing, avenants, contentieux.
En savoir plusStatut des agents, carrière, discipline, protection fonctionnelle et contentieux RH.
En savoir plusOccupation du domaine, conventions et baux, valorisation du patrimoine des collectivités.
En savoir plusResponsabilité de la collectivité, dommages de travaux publics, contrôle des chambres régionales des comptes, responsabilité des gestionnaires publics.
En savoir plusPrise illégale d'intérêts, favoritisme, détournement de fonds publics, concussion : défense et prévention des atteintes à la probité.
En savoir plusDéfense des élus et des décideurs publics devant le juge pénal : garde à vue, instruction, audience — et constitution de partie civile.
En savoir plusDiffamation, injure publique, droit de réponse, cyberharcèlement et communication publique.
En savoir plusExposez votre dossier au cabinet — conseil en amont ou défense au contentieux, réponse rapide.
Un élu ou une équipe formés sont la première ligne de défense. Nos formations, animées par les deux avocats associés, partent de dossiers réels — en intra chez vous ou en visioconférence, en Bretagne comme en Île-de-France.
Toutes nos formations sont disponibles en intra, à la date de votre choix. Les sessions ouvertes à l'inscription sont annoncées ici.
Une session dédiée à votre commune, votre intercommunalité ou un groupe d'élus vous intéresse ? Écrivez-nous, nous fixons une date ensemble.
Chaque formation part de situations réelles et repart avec des réflexes applicables dès le lendemain. Cliquez pour le programme détaillé.
Les 10 réflexes anti-risque pénal et les pièges des premiers mois de mandat.
Découvrir le modulePrise illégale d'intérêts, favoritisme, détournement : reconnaître la ligne rouge.
Découvrir le moduleQuand se déporter, comment le formaliser (art. 432-12 CP) et sécuriser le vote.
Découvrir le moduleSeuils, sourcing, avenants : les réflexes qui protègent l'acheteur et l'élu.
Découvrir le moduleRéagir aux menaces, au cyberharcèlement et à la diffamation ; la protection fonctionnelle.
Découvrir le moduleGarde à vue, perquisition, médias : les bons réflexes, appris à froid.
Découvrir le modulePermis, PLU, loi Littoral, trait de côte : sécuriser vos décisions.
Découvrir le moduleDu dommage de voirie à la responsabilité financière : anticiper les mises en cause.
Découvrir le moduleDiscipline, fins de fonctions, harcèlement : des procédures sans faille.
Découvrir le modulePas de formateurs théoriciens : vos deux avocats associés, qui traitent ces dossiers au quotidien.
Droit public, urbanisme & loi Littoral, commande publique, fonction publique. Anime les formations « sécuriser la décision publique ».
Pénal des affaires publiques et probité, protection des élus. Élu local depuis 2014. Anime les formations « risque pénal & protection ».
Programme et devis adaptés à votre collectivité — premier échange sans engagement.
Une attention particulière aux prises de fonction et aux débuts de mandat, moments où l'exposition est la plus forte.
Mesurer d'abord votre expositionProgramme et devis adaptés à votre collectivité — premier échange sans engagement.
Sept auto-évaluations gratuites pour les élus, les DGS et leurs équipes — résultat immédiat, et un débrief possible avec un associé. Choisissez votre diagnostic.
Une cartographie complète de l'exposition de votre collectivité aux risques juridiques et pénaux, en 20…
DécouvrirUn intérêt personnel, un proche, une association que vous présidez : devez-vous vous déporter avant le…
DécouvrirMenacé, diffamé ou poursuivi ? Vérifiez si votre collectivité doit vous protéger.
DécouvrirTestez vos réflexes achat : seuils 2026, mise en concurrence, avenants, conflits d'intérêts.
DécouvrirPermis, DP, permis d'aménager : évaluez le risque de recours et de mise en cause de l'élu.
DécouvrirGarde à vue, audition, perquisition, presse : les bons réflexes des 48 premières heures.
DécouvrirAprès l'installation du conseil, les douze points à sécuriser — classés par échéance, avec votre…
DécouvrirLancez le test, puis demandez une cartographie complète et un débrief gratuit avec un associé — sans engagement.
Pas d'intermédiaire : vous travaillez directement avec l'un des deux associés, du premier échange jusqu'à l'audience.
Avocat au barreau de Saint-Brieuc, Laurent Bouilland a construit un double parcours, juridique et opérationnel, avant de rejoindre la profession : direction de société d'économie mixte, direction juridique à la SAFER Bretagne. Cette expérience de l'intérieur des projets — fonciers, immobiliers, d'aménagement — nourrit une pratique tournée vers la sécurisation des décisions et des opérations.
Avocat au barreau de Paris, Corentin Poilbout est venu à la profession après la direction de cabinet et la direction de société d'économie mixte, et exerce un mandat local depuis 2014. Cette connaissance de l'intérieur des rouages, des contraintes et des expositions de la décision publique nourrit une pratique qui articule droit public, défense pénale des décideurs et droit de la presse — avec une conviction : la riposte fait partie de la défense.
Conseil et contentieux depuis deux bureaux, l'un à Saint-Brieuc, l'autre à Paris, auprès des collectivités bretonnes comme franciliennes, et partout où la juridiction compétente l'impose.
Réponse rapide, y compris pour les situations urgentes. Décrivez votre situation en quelques lignes — vos échanges restent confidentiels.
Garde à vue, perquisition, mise en cause imminente : appelez directement.
11, boulevard Sébastopol
75001 Paris
Chaque semaine, des repères concrets pour les élus, les DGS et leurs équipes — du risque pénal à l'urbanisme, en passant par la protection des décideurs publics.
Prendre ses fonctions, c'est aussi hériter d'une exposition pénale immédiate. Dix réflexes simples pour décider sereinement dès les premiers jours de mandat.
Lire l'articleRetrouvez l'ensemble des publications sur le blog du cabinet — nouvelles analyses chaque semaine.
Prendre ses fonctions, c'est aussi hériter d'une exposition pénale immédiate. On imagine le risque loin, réservé à d'autres — il naît en réalité dans des gestes ordinaires du quotidien municipal. Voici dix réflexes simples, à installer dès les premiers jours, pour décider sereinement.
Recensez, dès l'installation, vos liens — entreprises, associations, mandats, intérêts familiaux — susceptibles de croiser une décision de la collectivité. C'est la base de tout déport.
Dès qu'une affaire touche l'un de ces intérêts, ne participez ni au débat ni au vote, et faites-le acter au procès-verbal. C'est la parade à la prise illégale d'intérêts (art. 432-12 du code pénal).
Vérifiez l'existence, l'étendue et la publicité des délégations de fonctions et de signature. Une signature hors délégation fragilise l'acte — et expose son auteur.
Motivez, datez, tracez. Un dossier écrit et ordonné est votre meilleure défense en cas de contrôle de légalité ou d'enquête.
Même sous les seuils, imposez mise en concurrence et traçabilité. Le favoritisme, lui, n'a pas de seuil : annuler le marché n'efface pas le délit.
Objet d'intérêt général, convention au-delà du seuil réglementaire, contrôle de l'emploi des fonds : une subvention mal encadrée peut devenir une gestion de fait.
Une règle écrite et un registre. Ce qui n'est pas encadré devient suspect — et difficile à défendre.
RGPD : registre des traitements, durées de conservation, accès maîtrisés. La CNIL contrôle aussi les communes, quelle que soit leur taille.
Sachez qui appeler — avocat, assureur, préfecture — avant l'incident. Un plan de réaction évite l'improvisation le jour où tout s'accélère.
La meilleure défense se construit avant la décision, pas devant le juge. Un doute vaut toujours un appel.
En cinq minutes, notre test cartographie votre exposition sur les six familles de risques — et dégage vos trois priorités.
Cet article reprend le guide du cabinet « Nouvel élu : 10 réflexes anti-risque pénal ». Il présente des repères généraux et ne constitue pas une consultation juridique personnalisée.
Le débat d'orientation budgétaire que les conseils municipaux tiendront en janvier et février prochains se prépare sous une contrainte inédite, puisque le projet de loi de finances pour 2027 demande à l'ensemble des collectivités territoriales un effort de 5,4 milliards d'euros, dont plus de 1,9 milliard à la charge des communes, et abaisse de cinq points le taux forfaitaire du fonds de compensation de la taxe sur la valeur ajoutée. Le formalisme de ce débat commande la régularité du budget qui suivra, et son contenu commande les arbitrages de l'année.
L'article L. 2312-1 du code général des collectivités territoriales impose, dans les communes de trois mille cinq cents habitants et plus, la tenue d'un débat au conseil municipal sur les orientations générales du budget, dans un délai de deux mois précédant l'examen de celui-ci. Depuis la loi du 7 août 2015 portant nouvelle organisation territoriale de la République, ce débat s'appuie sur un rapport présenté par le maire, portant sur les orientations budgétaires, sur les engagements pluriannuels envisagés ainsi que sur la structure et la gestion de la dette. Dans les communes de plus de dix mille habitants, ce rapport comporte en outre une présentation de la structure et de l'évolution des dépenses et des effectifs, en précisant notamment l'évolution prévisionnelle et l'exécution des dépenses de personnel, des rémunérations, des avantages en nature et du temps de travail.
Le point sur lequel les communes se font le plus souvent prendre est que le débat doit être acté par une délibération spécifique. Il ne suffit pas que le procès-verbal mentionne qu'un débat a eu lieu, ni que le rapport ait été joint à la convocation. L'absence de ce débat, sa tenue en dehors du délai de deux mois ou l'absence de délibération en prenant acte entachent d'illégalité la délibération budgétaire elle-même, et c'est le budget qui tombe, non le seul débat. Le rapport doit par ailleurs être transmis au président de l'établissement public de coopération intercommunale dont la commune est membre, et faire l'objet d'une publication.
Le budget doit être adopté avant le 15 avril, l'année 2027 n'étant pas une année de renouvellement des organes délibérants. Le débat d'orientation budgétaire doit donc se tenir dans les deux mois qui précèdent l'examen du budget, ce qui place utilement la séance en janvier ou dans la première quinzaine de février, le temps de laisser aux services le délai nécessaire entre les orientations arrêtées et la préparation des documents.
Deux rapports annexes se glissent dans la même séquence et sont régulièrement oubliés, le rapport sur la situation en matière d'égalité entre les femmes et les hommes dans les communes de plus de vingt mille habitants, et le rapport sur la situation en matière de développement durable dans les communes de plus de cinquante mille habitants, l'un et l'autre devant être présentés préalablement au débat sur le projet de budget.
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, demande à l'ensemble des collectivités territoriales un effort de 5,4 milliards d'euros, dont plus de 1,9 milliard à la charge des communes au titre de la contribution progressive, et abaisse de cinq points le taux forfaitaire du fonds de compensation de la taxe sur la valeur ajoutée, ce qui frappe directement la capacité d'investissement. Les crédits du Fonds vert identifiés comme transferts aux collectivités reviennent par ailleurs à 662 millions d'euros contre 835 millions en 2026, dans un exercice où l'adaptation du patrimoine bâti ne peut plus être différée. Nous avons détaillé ces deux mouvements dans nos articles sur les charges non compensées et sur le resserrement du Fonds vert.
Un rapport d'orientation sérieux chiffre ces effets sur la commune elle-même, et non en termes généraux. Notre simulateur du projet de loi de finances donne, pour chacune des 36 286 collectivités, la décomposition du calcul et une note en format PDF destinée à être versée au débat. Nous recommandons de l'y annexer, parce qu'un chiffre opposable vaut mieux qu'une inquiétude partagée, et parce que la délibération qui en prend acte documentera plus tard les arbitrages rendus.
La difficulté du bloc communal ne tient pas aux recettes de la seule année, mais à l'empilement d'obligations créées sans financement. La protection sociale complémentaire est devenue obligatoire pour la prévoyance en 2025 et pour la santé depuis le 1er janvier 2026. La cotisation retraite des agents territoriaux a augmenté de trois points en janvier 2025, avec une trajectoire de hausse jusqu'en 2028. Le tri à la source des biodéchets s'impose depuis le 1er janvier 2024, le décret relatif aux bâtiments tertiaires commande une baisse de quarante pour cent des consommations d'énergie en 2030 pour les bâtiments publics de plus de mille mètres carrés, et la loi ÉGalim impose à la restauration collective un socle de produits durables.
Il nous paraît souhaitable de faire figurer ces lignes dans le rapport, chacune avec son coût estimé, non pour nourrir un réquisitoire mais parce que c'est la seule manière d'expliquer à l'assemblée et aux habitants pourquoi l'épargne brute se contracte alors que la gestion ne s'est pas relâchée. Cette présentation sert aussi la commune dans ses relations avec l'État et avec les financeurs, qui raisonnent sur des dossiers documentés.
Au-delà des mentions obligatoires, un rapport exploitable présente la trajectoire d'épargne brute et d'épargne nette sur cinq exercices, l'encours de dette avec son profil d'extinction et la part des taux variables, le plan pluriannuel d'investissement avec les opérations engagées et celles qui restent arbitrables, l'évolution de la masse salariale décomposée entre effet de la réglementation nationale et décisions propres à la commune, et enfin la liste des arbitrages soumis au conseil, chiffrés, avec leurs conséquences.
Cette dernière partie est celle qui fait la différence. Un débat d'orientation qui ne pose aucun choix n'oriente rien, et il laisse l'exécutif seul porteur des décisions qui viendront au budget. Poser trois ou quatre arbitrages explicites, même désagréables, associe l'assemblée à la contrainte et protège le maire.
Le premier est l'absence de délibération spécifique prenant acte du débat, qui est de loin le motif d'annulation le plus fréquent. Le deuxième est la tenue du débat au cours de la même séance que le vote du budget, qui méconnaît le délai de deux mois et prive le débat de son objet. Le troisième est le rapport trop sommaire, qui ne comporte pas les mentions relatives à la dette ou, pour les communes de plus de dix mille habitants, aux effectifs et aux dépenses de personnel. Le quatrième est l'absence de publication du rapport et de transmission à l'intercommunalité.
Un élu minoritaire attentif disposera là de moyens faciles à soulever, dans le délai de deux mois suivant la délibération budgétaire, et le juge administratif n'hésite pas à annuler. Les droits dont il dispose pour cela sont décrits dans notre article sur les droits de l'opposition municipale.
Il conviendrait d'arrêter dès maintenant la date de la séance, de manière à ce que le délai de deux mois soit respecté sans acrobatie, et de faire figurer à l'ordre du jour un point distinct intitulé délibération prenant acte du débat d'orientation budgétaire. Nous préconisons d'annexer au rapport la note de chiffrage propre à la commune, de présenter la masse salariale en distinguant ce qui relève de décisions nationales, et de soumettre au conseil une liste d'arbitrages chiffrés plutôt qu'un exposé de tendances. La relecture du rapport avant la séance fait partie de l'accompagnement décrit sur notre page nos offres.
Pénal des affaires publiques et probité : il défend élus, agents et collectivités face au risque pénal. Élu local depuis 2014.
Voir le profilExposez votre situation au cabinet — réponse rapide, y compris en cas d'urgence.
Informations relatives à l'éditeur et à l'hébergeur du site bp-avocats.bzh.
Le site bp-avocats.bzh est édité en commun par Maître Laurent Bouilland et Maître Corentin Poilbout, avocats exerçant chacun à titre individuel et réunis sous le nom Bouilland Poilbout Avocats.
Bureaux : 11, boulevard Sébastopol, 75001 Paris · 16, rue Michelet, 22000 Saint-Brieuc.
Téléphone : 06 58 09 74 96 · Courriel : contact@bp-avocats.bzh.
Chaque avocat exerce sous son propre numéro SIREN individuel. Le cabinet ne constitue pas, à ce jour, une structure dotée d'un SIREN distinct.
Maître Laurent Bouilland est avocat inscrit au Barreau de Saint-Brieuc ; Maître Corentin Poilbout est avocat inscrit au Barreau de Paris. Le titre d'avocat est un titre protégé, régi par la loi n°71-1130 du 31 décembre 1971 portant réforme de certaines professions judiciaires et juridiques, par le décret n°91-1197 du 27 novembre 1991 et par le Règlement Intérieur National (RIN) de la profession, complété par le règlement intérieur de chaque barreau.
Autorités de contrôle : Ordre des avocats du Barreau de Saint-Brieuc et Ordre des avocats du Barreau de Paris. Les règles professionnelles sont consultables sur le site du Conseil National des Barreaux (cnb.avocat.fr). Le cabinet n'appartient à aucun réseau pluridisciplinaire.
Maître Laurent Bouilland et Maître Corentin Poilbout, co-directeurs de la publication.
Conformément à l'article 27 de la loi du 31 décembre 1971, chaque avocat est couvert par une assurance de responsabilité civile professionnelle et bénéficie d'une garantie financière affectée au remboursement des fonds, effets ou valeurs reçus pour le compte des clients. Ces garanties sont souscrites dans le cadre de son barreau : Barreau de Saint-Brieuc pour Maître Bouilland, Barreau de Paris pour Maître Poilbout.
Les honoraires sont fixés en accord avec le client et font l'objet d'une convention d'honoraires écrite, conformément à l'article 10 de la loi du 31 décembre 1971. Ils tiennent compte notamment de la difficulté de l'affaire, du temps consacré, des diligences accomplies, de la notoriété et de la situation du client. Aucun honoraire ne peut être fixé en fonction du seul résultat judiciaire.
En toutes matières, les consultations, correspondances et pièces échangées entre l'avocat et son client sont couvertes par le secret professionnel (article 66-5 de la loi du 31 décembre 1971). La simple consultation du site ou une première prise de contact ne crée pas, à elle seule, de relation avocat-client : celle-ci ne se forme qu'à l'acceptation expresse du dossier par le cabinet. Nous vous invitons à ne pas transmettre d'informations confidentielles détaillées tant que cette relation n'est pas formalisée.
Les contenus du site (analyses, guides, diagnostics) sont diffusés à titre d'information générale, de manière loyale et mesurée, dans le respect des principes de la profession. Ils ne constituent pas une consultation juridique personnalisée et n'engagent pas le cabinet en l'absence de mandat.
Le site est hébergé par Netlify, Inc., 44 Montgomery Street, Suite 300, San Francisco, CA 94104, États-Unis — netlify.com. Les serveurs mobilisés pour la diffusion et la réception des formulaires peuvent être situés hors de l'Union européenne ; les garanties applicables sont décrites dans la politique de confidentialité, rubrique « Transferts hors Union européenne ».
Conformément au code de la consommation, le médiateur de la consommation compétent est le Médiateur de la consommation de la profession d'avocat — 180 boulevard Haussmann, 75008 Paris — mediateur-consommation-avocat.fr.
L'ensemble des contenus du site (textes, éléments graphiques, logo) est protégé par le droit de la propriété intellectuelle. Toute reproduction ou représentation, totale ou partielle, sans autorisation écrite du cabinet est interdite.
Comment le cabinet collecte, utilise et protège vos données personnelles, conformément au RGPD.
Le responsable du traitement des données collectées sur ce site est Bouilland Poilbout Avocats — contact@bp-avocats.bzh.
Nous collectons uniquement les données que vous nous transmettez volontairement via nos formulaires (contact, inscription à la lettre d'information, demande de ressource, diagnostic en ligne) : identité, fonction, collectivité ou structure, coordonnées et contenu de votre message. Des données techniques (statistiques de fréquentation) peuvent être collectées par l'hébergeur.
Vos données servent à répondre à vos demandes, vous adresser les documents sollicités et gérer la relation avec le cabinet. La base légale est l'exécution de mesures précontractuelles, votre consentement, ou l'intérêt légitime du cabinet à répondre à ses interlocuteurs.
Vos données sont destinées au seul cabinet et, le cas échéant, à ses prestataires techniques (Netlify, hébergeur du site et gestionnaire des envois de formulaires), qui agissent comme sous-traitants. Elles ne sont jamais vendues.
Le site est hébergé par Netlify, Inc. (États-Unis) et les envois de formulaires sont traités par ce prestataire ; certaines données peuvent donc faire l'objet d'un transfert hors de l'Union européenne. Ces transferts sont encadrés par un accord de traitement des données (DPA Netlify) et par les garanties appropriées prévues par les articles 44 et suivants du RGPD — clauses contractuelles types de la Commission européenne et, le cas échéant, adhésion au cadre EU-US Data Privacy Framework —, complétées si nécessaire de mesures supplémentaires. Ils se limitent aux données strictement nécessaires au fonctionnement du site et à la transmission de vos demandes. Vous pouvez obtenir copie des garanties applicables en écrivant à contact@bp-avocats.bzh.
Les données sont conservées le temps nécessaire au traitement de votre demande. À défaut de suite, les données des simples prospects sont conservées jusqu'à trois ans à compter du dernier contact ; les données liées à un dossier confié au cabinet suivent les délais de conservation et de prescription propres à l'activité d'avocat.
Vous disposez d'un droit d'accès, de rectification, d'effacement, de limitation, d'opposition et de portabilité. Pour les exercer : contact@bp-avocats.bzh. Vous pouvez également introduire une réclamation auprès de la CNIL — 3 place de Fontenoy, 75007 Paris — cnil.fr.
Indépendamment de la protection des données personnelles, les informations que vous confiez au cabinet dans le cadre d'une relation avocat-client sont couvertes par le secret professionnel (article 66-5 de la loi du 31 décembre 1971). Ce secret est distinct — et plus étendu — que la seule réglementation relative aux données personnelles.
Le site ne dépose que les cookies strictement nécessaires à son fonctionnement. La mesure d'audience est assurée par Plausible Analytics, un outil respectueux de la vie privée : il ne dépose aucun cookie, ne collecte aucune donnée personnelle identifiante et conserve des statistiques agrégées et anonymes, hébergées dans l'Union européenne. Il n'y a ni traceur publicitaire, ni revente de données. Vous pouvez néanmoins paramétrer les cookies via les réglages de votre navigateur.
Les règles d'accès et d'utilisation du site bp-avocats.bzh.
Les présentes conditions régissent l'accès et l'utilisation du site bp-avocats.bzh. En naviguant sur le site, vous acceptez ces conditions.
Le cabinet s'efforce d'assurer l'accessibilité du site mais ne peut garantir une disponibilité continue. L'accès peut être suspendu pour maintenance ou en cas de force majeure.
Les contenus publiés (analyses, guides, diagnostics) ont une vocation d'information générale. Ils ne constituent pas une consultation juridique personnalisée et ne sauraient engager la responsabilité du cabinet en l'absence de mandat. Toute situation appelle un examen particulier.
Les contenus et éléments du site sont protégés. Toute reproduction non autorisée est interdite.
Le site peut renvoyer vers des sites tiers dont le cabinet ne maîtrise pas le contenu et dont il ne saurait être tenu responsable.
Le traitement de vos données est décrit dans notre politique de confidentialité.
Les présentes conditions sont soumises au droit français. Tout litige relève des juridictions françaises compétentes.